Exemple de compte de résultat : comment lire 19 000 € de bénéfice
Un compte de résultat répond à une question simple : l’entreprise a-t-elle gagné ou perdu de l’argent pendant un exercice comptable ? Pour y répondre, il compare les produits et les charges enregistrés sur une période, généralement de 12 mois. L’exemple ci-dessous montre comment le lire sans confondre chiffre d’affaires, trésorerie et résultat net.
À quoi sert un compte de résultat dans les comptes annuels ?
Le compte de résultat est un document comptable dynamique. Il retrace les opérations réalisées entre le premier et le dernier jour de l’exercice. Les produits correspondent aux revenus générés par l’activité. Les charges regroupent les dépenses et les consommations nécessaires à son fonctionnement. Leur différence fait apparaître un bénéfice lorsque les produits dépassent les charges, ou une perte dans le cas inverse.
Avec le bilan comptable et l’annexe, il participe à la présentation des comptes annuels. Le dirigeant l’utilise pour piloter son activité, l’administration fiscale s’en sert pour déterminer le résultat imposable et les partenaires financiers y trouvent des informations sur la rentabilité. Les sociétés soumises à une comptabilité d’engagement doivent généralement l’établir à la clôture de leur exercice. Un expert-comptable ou un logiciel peut préparer le document, mais le dirigeant doit pouvoir en comprendre les principales lignes.
Un flux sur une période, pas une photographie du patrimoine
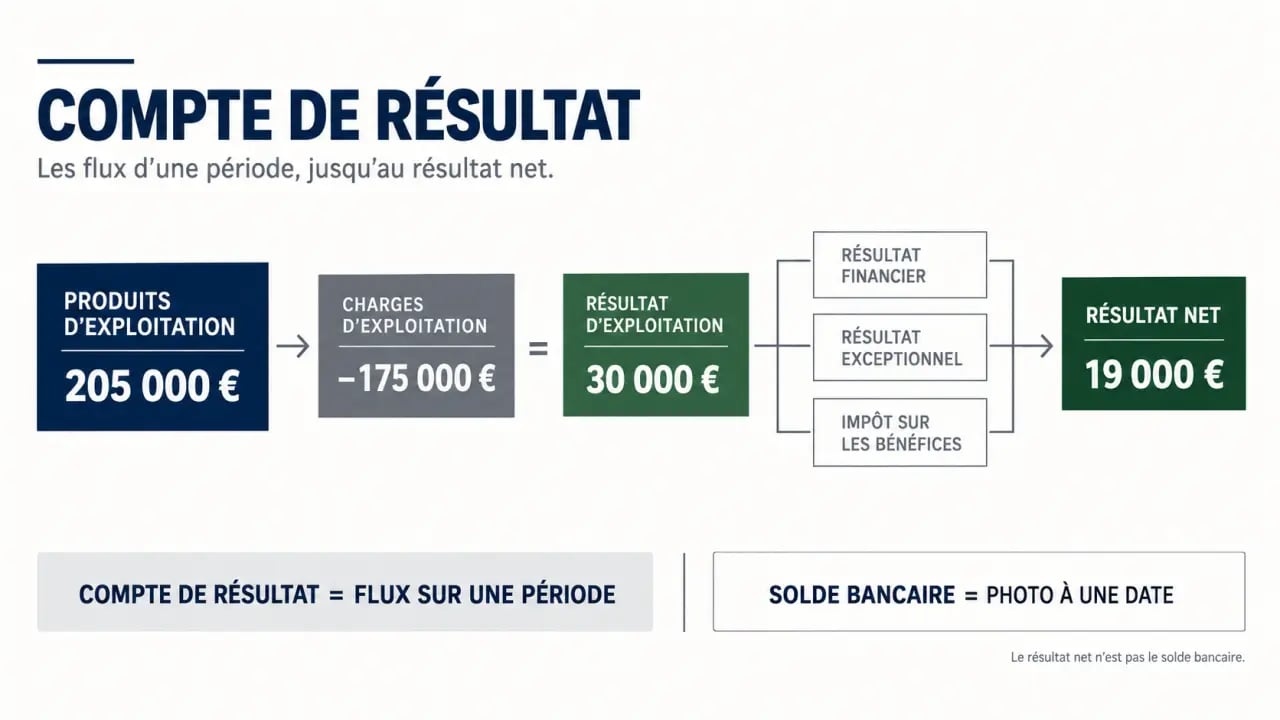
Le bilan montre ce que l’entreprise possède et doit à une date précise : immobilisations, stocks, créances, trésorerie, emprunts ou dettes fournisseurs. Le compte de résultat décrit plutôt ce qui s’est passé pendant l’année. Une facture client peut donc devenir un produit avant d’être réglée. De la même façon, une charge peut être enregistrée avant son paiement. Le résultat comptable n’est donc pas le solde du compte bancaire.
Exemple de compte de résultat simplifié, ligne par ligne
Voici le cas fictif d’une petite entreprise de services sur un exercice. Les montants sont présentés hors taxes pour rendre la logique de calcul plus lisible. Dans un document comptable détaillé, les postes peuvent être plus nombreux. Cette version suffit toutefois à comprendre les principaux mécanismes.
| Poste | Montant | Lecture |
|---|---|---|
| Chiffre d’affaires | 200 000 € | Ventes de prestations ou de marchandises |
| Autres produits d’exploitation | 5 000 € | Produits liés à l’activité courante |
| Total produits d’exploitation | 205 000 € | |
| Achats et sous-traitance | 45 000 € | Ressources utilisées pour produire ou vendre |
| Salaires et charges sociales | 85 000 € | Coût du personnel |
| Loyers, assurances, honoraires et autres charges | 35 000 € | Frais de fonctionnement |
| Dotations aux amortissements | 10 000 € | Usure comptable des investissements |
| Total charges d’exploitation | 175 000 € | |
| Résultat d’exploitation | 30 000 € | 205 000 € − 175 000 € |
| Charges financières | 4 000 € | Intérêts d’emprunt, par exemple |
| Produits financiers | 1 000 € | Intérêts reçus ou placements |
| Résultat exceptionnel | − 2 000 € | Événement non courant |
| Impôt sur les bénéfices | 6 000 € | Charge fiscale de l’exercice |
| Résultat net comptable | 19 000 € | Bénéfice final de l’exercice |
Dans cet exemple, l’entreprise dégage un bénéfice de 19 000 €. Son chiffre d’affaires atteint 200 000 €, mais ce montant ne correspond pas à un gain. Il faut en déduire les charges nécessaires à la réalisation des ventes, les frais financiers, les éléments non récurrents et l’impôt.
Les 3 niveaux de résultat à analyser avant le résultat net
Le résultat d’exploitation révèle le cœur du métier
Le résultat d’exploitation compare les produits et les charges directement liés à l’activité habituelle. Dans l’exemple, il atteint 30 000 €. C’est le premier indicateur à regarder pour savoir si le modèle économique fonctionne : les ventes couvrent-elles les achats, les salaires, les loyers et l’amortissement du matériel ? Une hausse du résultat net due uniquement à une cession d’actif ou à un produit financier ne traduit pas forcément une amélioration durable de l’activité.
Lire les dépenses uniquement en total masque leur effet sur la rentabilité. Il vaut mieux séparer la masse salariale, les achats, les frais fixes et les amortissements. Cette présentation aide à repérer le poste qui pèse sur le résultat lorsque les ventes progressent sans que le bénéfice suive. Le résultat d’exploitation permet ainsi de juger la performance de l’activité avant de tenir compte du financement, des événements inhabituels et de l’impôt.
Les résultats financier et exceptionnel demandent du recul
Le résultat financier provient notamment des intérêts d’emprunt et des produits de placements. Une entreprise rentable dans son exploitation peut afficher un résultat net faible si son endettement coûte cher. Le résultat exceptionnel regroupe, lui, les opérations qui ne relèvent pas du fonctionnement normal, comme une indemnité, une pénalité ou une perte sur cession d’actif. Il doit être identifié, mais ne suffit pas à juger la performance récurrente.
Après ces éléments, l’impôt sur les bénéfices est déduit pour obtenir le résultat net. Ce résultat final est ensuite intégré aux capitaux propres dans le bilan de clôture. Il peut être distribué, mis en réserve ou conservé selon les décisions applicables à l’entreprise.
Lire le tableau sans faire les erreurs les plus fréquentes
- Confondre chiffre d’affaires et encaissements : le chiffre d’affaires recense les ventes réalisées, pas uniquement les sommes déjà reçues.
- Oublier les amortissements : ils ne provoquent pas toujours une sortie d’argent immédiate, mais ils traduisent le coût d’utilisation d’un investissement sur plusieurs exercices.
- Comparer des montants isolés : un loyer ou une masse salariale doit être observé par rapport au niveau d’activité et à l’exercice précédent.
- Prendre un bénéfice ponctuel pour une tendance : vérifiez si le résultat provient bien de l’exploitation courante.
Pour aller plus loin, comparez plusieurs exercices dans les mêmes colonnes : évolution du chiffre d’affaires, poids des achats, poids des charges de personnel et résultat d’exploitation. Une entreprise peut augmenter ses ventes tout en perdre en rentabilité si ses charges progressent plus vite. Cette lecture comparative est souvent plus utile qu’un seul résultat net positif.
Construire un compte de résultat prévisionnel et choisir le bon format
Un compte de résultat prévisionnel reprend la même logique, mais avec des estimations : ventes attendues, achats, charges de personnel, loyers, investissements amortissables, financement et fiscalité. Il est particulièrement utile lors d’une création d’entreprise ou pour mesurer l’effet d’un recrutement, d’un emprunt ou d’une variation de prix. Sur les 3 premières années d’activité, il aide à vérifier si le projet peut atteindre une rentabilité suffisante.
Une méthode simple en quatre étapes
- Estimez le chiffre d’affaires à partir d’hypothèses explicites : volume de ventes, prix moyen, saisonnalité et délais de démarrage.
- Recensez les charges variables, puis les charges fixes : achats, sous-traitance, loyers, abonnements, salaires, assurances et honoraires.
- Ajoutez les amortissements des investissements et le coût du financement lorsque des emprunts sont prévus.
- Calculez les résultats intermédiaires, puis le résultat net, en testant un scénario prudent et un scénario plus favorable.
Le compte de résultat simplifié convient à certaines petites entreprises autorisées à présenter des comptes annuels allégés. La micro-entreprise suit, quant à elle, des règles déclaratives particulières et ne produit pas systématiquement les mêmes documents qu’une société au régime réel. En cas de doute sur le format applicable ou sur le classement d’une opération, l’intervention d’un professionnel de la comptabilité sécurise la conformité et l’analyse.