16 % contre 9 % : pourquoi la marge EBIT compte plus que le chiffre d’affaires
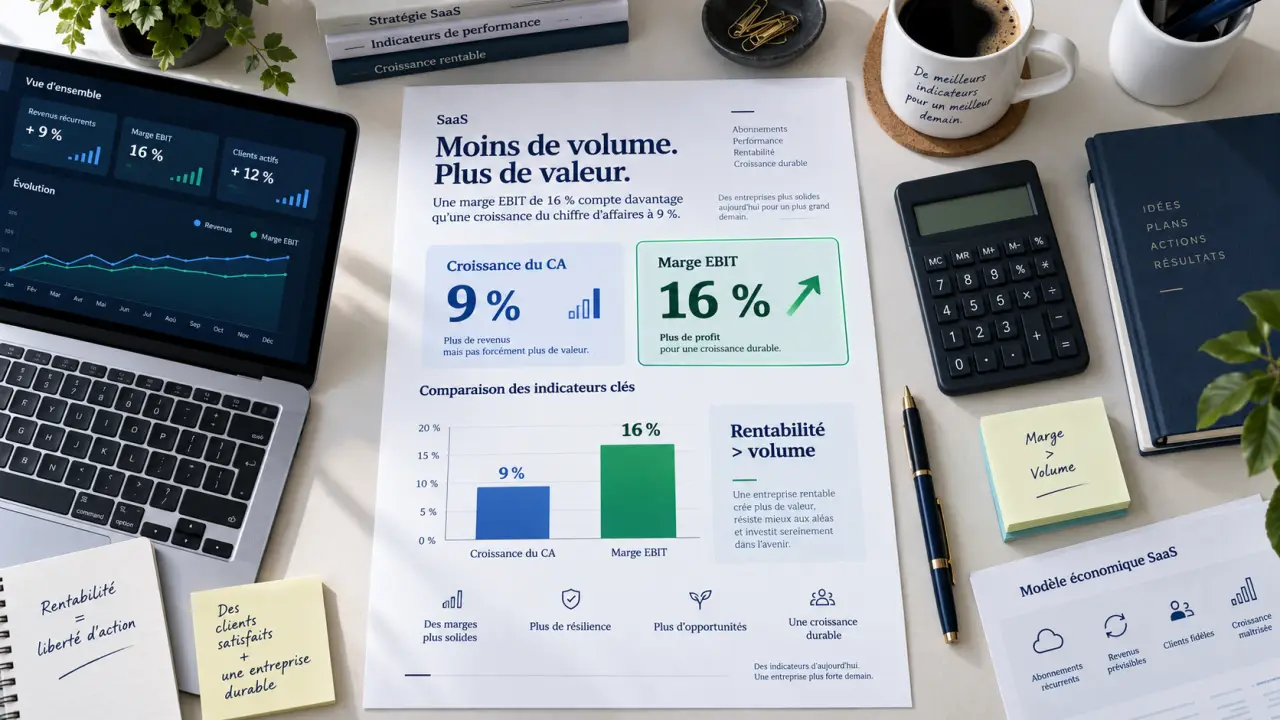
La marge EBIT mesure la part du chiffre d’affaires qui reste après les charges d’exploitation, mais avant les intérêts et les impôts. Exprimée en pourcentage, elle évalue la rentabilité opérationnelle d’une entreprise et facilite la comparaison entre des structures de tailles différentes. Un chiffre d’affaires élevé ne suffit donc pas à juger l’efficacité économique d’une activité.
Ce que révèle réellement la marge EBIT
EBIT signifie earnings before interest and taxes, soit bénéfice avant intérêts et impôts. En pratique, il est généralement rapproché du résultat d’exploitation ou du bénéfice d’exploitation. Il mesure le résultat dégagé par l’activité courante, avant les effets du financement de l’entreprise et de sa fiscalité.
La marge EBIT rapporte ce résultat au chiffre d’affaires. Elle répond à une question simple : pour 100 € de ventes, combien d’euros l’activité conserve-t-elle avant intérêts et impôts ? Un EBIT de 300 000 € n’a pas la même portée s’il provient de 1 million ou de 10 millions d’euros de chiffre d’affaires.
Pourquoi exclure les intérêts et les impôts ?
Les intérêts dépendent du niveau d’endettement, des conditions de crédit et des choix de financement. Les impôts varient notamment selon la localisation, le régime fiscal et les éléments exceptionnels. Les exclure permet de se concentrer sur la performance opérationnelle : prix de vente, coûts de production, charges commerciales, dépenses administratives et efficacité des processus.
Cette neutralisation rend les comparaisons plus pertinentes entre deux entreprises financées différemment. Elle ne rend toutefois pas toutes les sociétés parfaitement comparables. Le modèle économique, l’intensité capitalistique et les pratiques comptables doivent aussi être examinés.
Calculer la marge EBIT à partir du compte de résultat
La formule est la suivante :
Marge EBIT = EBIT ÷ chiffre d’affaires × 100
L’EBIT peut être déterminé à partir des revenus d’exploitation diminués des charges d’exploitation. Une autre approche consiste à partir du résultat net, puis à ajouter les intérêts et les impôts. Les présentations comptables par charges par nature ou par fonction peuvent différer, tout en conduisant au même résultat opérationnel lorsque les données sont correctement retraitées.
Les données à vérifier avant le calcul
- Le chiffre d’affaires doit correspondre à la même période que l’EBIT : exercice annuel, semestre ou trimestre.
- L’EBIT retenu doit être cohérent avec la définition utilisée par l’entreprise, surtout lorsqu’elle communique un EBIT « ajusté ».
- Les éléments exceptionnels doivent être identifiés, car ils peuvent gonfler ou réduire ponctuellement le résultat d’exploitation.
- La devise n’a pas d’incidence sur le pourcentage, à condition que l’EBIT et le chiffre d’affaires soient exprimés dans la même monnaie.
Dans un compte de résultat, le point de départ est souvent le chiffre d’affaires. Après déduction du coût des marchandises vendues, des salaires, des loyers, des dépenses commerciales et des autres charges d’exploitation, on obtient le résultat opérationnel. Les intérêts et l’impôt interviennent ensuite pour aboutir au résultat net.
Un exemple : plus de ventes ne signifie pas une meilleure rentabilité
Deux entreprises peuvent afficher des résultats absolus très différents sans que la plus grande soit la plus performante sur le plan opérationnel. Le calcul en pourcentage apporte une lecture plus précise de la rentabilité des ventes.
| Entreprise | Chiffre d’affaires | EBIT | Marge EBIT |
|---|---|---|---|
| Entreprise A | 1,5 million d’euros | 240 000 € | 16 % |
| Entreprise B | 4 millions d’euros | 360 000 € | 9 % |
L’entreprise B génère 120 000 € d’EBIT de plus que l’entreprise A. Pourtant, l’entreprise A transforme une plus grande part de ses ventes en résultat d’exploitation : 16 % contre 9 %. À périmètre comparable, elle semble donc mieux maîtriser sa structure de coûts ou disposer d’un meilleur pouvoir de fixation des prix.
Une dégradation peut apparaître avant le résultat net
Une baisse légère mais répétée de la marge EBIT peut signaler un problème opérationnel : remises commerciales devenues habituelles, hausse des coûts d’approvisionnement, ralentissement de la productivité ou progression des frais fixes plus rapide que celle des ventes. Le résultat net peut masquer ce signal pendant un temps, par exemple grâce à une baisse d’impôt ou à un gain financier ponctuel. Suivre la marge sur plusieurs périodes aide à repérer cette érosion avant qu’elle ne crée une tension de trésorerie ou un besoin de financement plus important.
Interpréter une marge élevée, faible ou négative
Une marge EBIT élevée indique généralement qu’une entreprise conserve une fraction importante de son chiffre d’affaires après ses charges opérationnelles. Elle peut refléter une offre différenciante, une base de coûts bien absorbée, des prix solides ou une bonne discipline de gestion. Aucun pourcentage ne constitue toutefois une norme universelle.
Les secteurs présentent des structures économiques différentes. Des entreprises de logiciels peuvent viser une marge d’EBIT de 25 %, tandis que certains fabricants peuvent atteindre 30 à 40 %. Dans le commerce de détail, la marge est généralement à un chiffre. Comparer un détaillant à un éditeur de logiciels aurait donc un intérêt limité.
Les bons repères de comparaison
Une marge faible n’est pas nécessairement mauvaise si elle est habituelle dans le secteur, stable et soutenue par une rotation rapide des ventes. À l’inverse, une marge élevée peut devenir préoccupante si elle baisse régulièrement ou repose sur des réductions de dépenses difficiles à maintenir. Pour analyser un résultat, il est utile de le comparer :
- à l’historique de la même entreprise, sur plusieurs exercices ;
- à des concurrents comparables par activité, taille et zone géographique ;
- au modèle économique, qu’il s’agisse de services, d’industrie, de logiciel ou de commerce ;
- aux variations du chiffre d’affaires et des principales charges.
Une marge nulle signifie que l’activité couvre tout juste ses charges d’exploitation. Une marge négative révèle une perte opérationnelle : avant même le paiement des intérêts et des impôts, l’exploitation ne dégage pas de résultat positif. Pour une jeune entreprise, cette situation peut correspondre à une phase d’investissement. Pour une société mature, elle appelle une analyse plus approfondie.
EBIT, EBITDA, EBITA et résultat net : ne pas comparer des indicateurs différents
Ces sigles désignent des niveaux de résultat distincts. Les confondre fausse rapidement une comparaison de marges ou une analyse du financement.
| Indicateur | Ce qu’il exclut ou intègre | Utilité principale |
|---|---|---|
| EBIT | Exclut intérêts et impôts ; tient compte des amortissements et dépréciations | Mesurer la rentabilité opérationnelle après consommation des actifs |
| EBITDA | Exclut intérêts, impôts, amortissements et dépréciations | Apprécier la performance avant ces charges non décaissées |
| EBITA | Exclut intérêts et impôts, et traite différemment l’amortissement | Comparer certains modèles où les actifs incorporels sont significatifs |
| Résultat net | Intègre intérêts, impôts et éléments non opérationnels | Mesurer le bénéfice final attribuable à l’entreprise |
L’EBITDA est souvent supérieur à l’EBIT, car il réintègre les amortissements et les dépréciations. Cela ne signifie pas qu’il est « meilleur ». Dans une activité nécessitant beaucoup d’équipements, ces charges traduisent l’usure économique des actifs. L’EBIT permet alors d’apprécier la rentabilité après cette consommation.
Utiliser la marge EBIT sans en faire un verdict unique
Investisseurs, dirigeants, banques et analystes utilisent la marge EBIT pour évaluer la rentabilité opérationnelle, fixer des objectifs de performance ou comparer des entreprises. L’EBIT peut aussi contribuer au ratio de couverture des intérêts : plus le résultat opérationnel est élevé au regard des charges d’intérêts, plus la capacité apparente à honorer la dette est solide.
La marge EBIT ne mesure toutefois pas directement les flux de trésorerie. Une entreprise peut afficher une bonne marge tout en subissant des encaissements tardifs, un niveau de stocks élevé ou des investissements importants. Elle ne renseigne pas non plus, à elle seule, sur la dette, la liquidité ou les besoins en fonds de roulement.
La bonne démarche consiste à associer la marge EBIT à l’évolution du chiffre d’affaires, aux flux de trésorerie d’exploitation, à l’endettement et aux références du secteur. Utilisée ainsi, elle devient un indicateur de pilotage précis : non pas une réponse isolée sur la santé d’une entreprise, mais une base fiable pour poser les bonnes questions.