Earnings before interest tax depreciation and amortization : un résultat, pas de la trésorerie
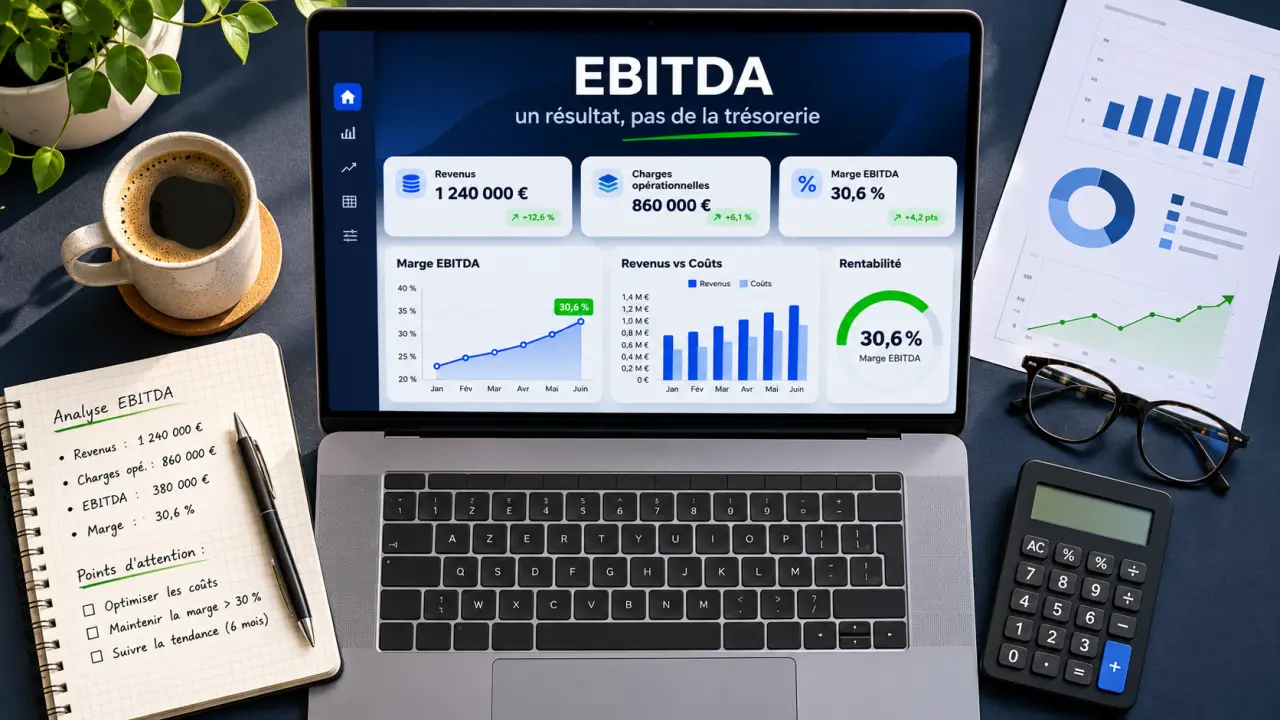
EBITDA signifie Earnings Before Interest, Taxes, Depreciation, and Amortization, soit « bénéfice avant intérêts, impôts et amortissements ». Cet indicateur mesure la rentabilité opérationnelle avant certains coûts financiers, fiscaux et comptables. Souvent rapproché de l’excédent brut d’exploitation (EBE), il ne lui est pas systématiquement identique et ne représente pas l’argent disponible sur le compte bancaire de l’entreprise.
Décrypter l’expression anglaise sans piège de traduction
La recherche « earnings before interest tax depreciation and amortization » renvoie à l’EBITDA. L’expression usuelle emploie taxes au pluriel. Son principe est simple : observer un niveau de résultat avant de tenir compte de certains postes qui peuvent brouiller la lecture de l’activité courante.
Calcul de l’EBITDA à partir du résultat opérationnel
Saisissez les montants dans la même unité. Le chiffre d’affaires est facultatif.
EBITDA = résultat opérationnel + dotations aux amortissements retenues
À noter : il s’agit d’une formule simplifiée. Le périmètre des retraitements varie selon les entreprises. Les dépréciations, provisions ou éléments ajustés ne doivent pas être ajoutés automatiquement.
Chaque composante de l’acronyme apporte une précision, mais sa traduction littérale demande quelques précautions, notamment pour les termes comptables anglais.
| Terme anglais | Sens en français | Ce qu’il faut comprendre |
|---|---|---|
| Earnings | Résultat ou bénéfice | Il s’agit d’un résultat comptable, pas du chiffre d’affaires. |
| Before Interest | Avant intérêts | Le coût des emprunts est écarté de ce niveau de résultat. |
| Taxes | Impôts sur le résultat | Il ne faut pas comprendre que toutes les taxes d’exploitation sont supprimées. |
| Depreciation | Amortissement des actifs corporels | Le terme anglais ne correspond pas simplement à la « dépréciation » au sens comptable français. |
| Amortization | Amortissement des actifs incorporels | Il peut notamment concerner des logiciels ou des brevets. |
La formulation française « bénéfice avant intérêts, impôts, dépréciation et amortissement » est également employée. Toutefois, la dépréciation d’un actif en comptabilité française n’est pas un synonyme de son amortissement : elle constate une perte de valeur. Son éventuel retraitement doit donc être vérifié dans la définition de l’EBITDA publiée par l’entreprise.
Quels postes conserver ou écarter dans le calcul ?
L’EBITDA conserve les produits et charges liés à l’activité, selon le périmètre retenu : ventes, achats consommés, charges de personnel, loyers ou prestations externes, notamment. Il ne consiste donc pas à enlever toutes les dépenses pour ne garder que les recettes.
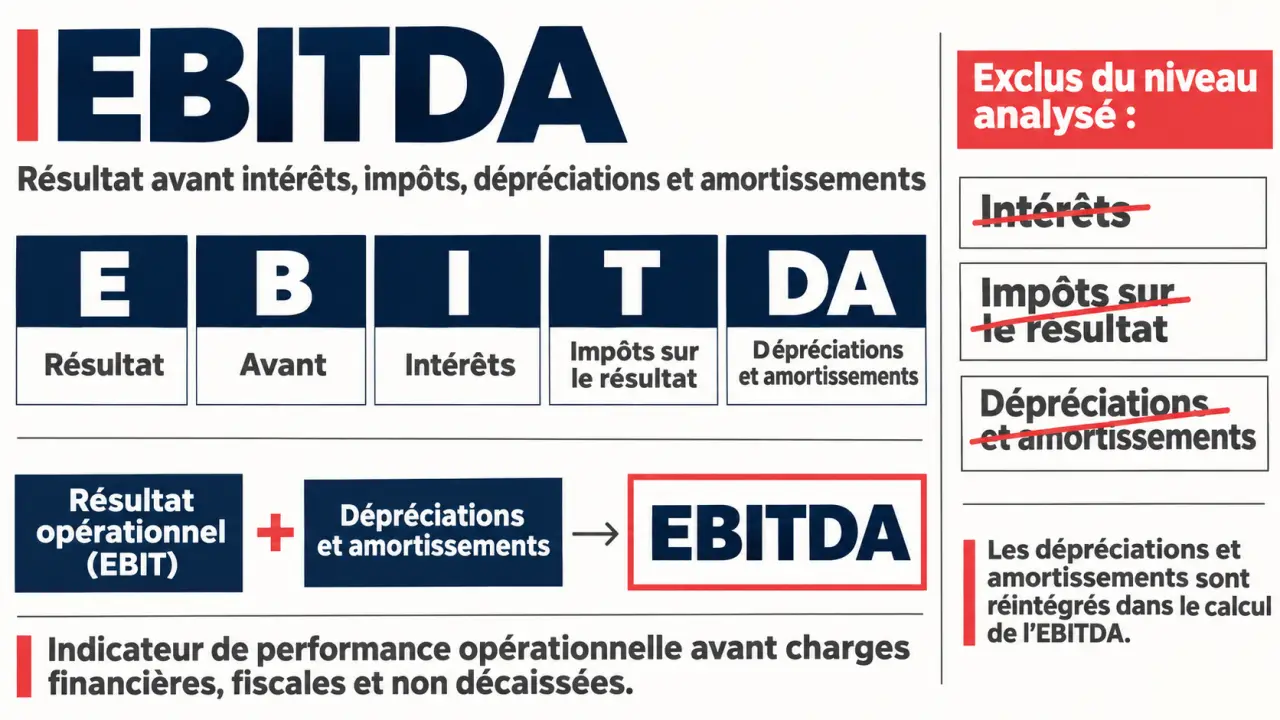
Partir du résultat opérationnel
Une approche courante consiste à partir du résultat opérationnel puis à réintégrer les dotations aux amortissements concernées. Cette présentation doit toujours être accompagnée d’une définition du périmètre, car les entreprises ne traitent pas nécessairement de la même façon certaines dépréciations, provisions ou opérations particulières.
Formule simplifiée : EBITDA = résultat opérationnel + dotations aux amortissements retenues. Cette formule est un point de départ pédagogique, pas une règle universelle dispensant de lire les notes financières. Si des pertes de valeur ou d’autres éléments sont retraités, ils doivent être identifiés séparément.
Ne pas confondre exclusion et disparition d’une charge
Les intérêts restent une dépense réelle pour une entreprise endettée, même s’ils n’entrent pas dans l’EBITDA. De même, l’amortissement traduit la consommation comptable d’un investissement : le neutraliser dans cet indicateur ne signifie pas que les équipements sont gratuits ou qu’ils ne devront jamais être remplacés.
Pour les impôts, la distinction est importante : l’EBITDA se situe avant l’impôt sur le résultat, mais des taxes rattachées à l’exploitation peuvent rester comprises dans les charges. Quant aux frais financiers, l’expression est plus large que les seuls intérêts : mieux vaut examiner le rapprochement comptable plutôt que réintégrer automatiquement l’intégralité du résultat financier.
Lire la rentabilité opérationnelle, sans confondre EBITDA et EBE
L’intérêt de l’EBITDA est d’isoler un niveau de performance moins directement influencé par le financement et les amortissements. Deux entreprises exerçant une activité comparable peuvent ainsi être examinées avant l’effet de leurs emprunts ou de certaines différences d’investissement. Cela facilite la comparaison, sans la rendre parfaite.
Un montant positif indique que les produits retenus dépassent les charges comprises dans ce périmètre. Il ne prouve ni l’existence d’un bénéfice net ni la capacité à rembourser la dette. Inversement, un EBITDA négatif signale un déséquilibre à ce niveau d’analyse, dont il faut rechercher les causes.
L’EBE est un repère français, pas une égalité automatique
Le Revenu donne l’excédent brut d’exploitation comme équivalent français de l’EBITDA. Ce rapprochement permet de comprendre leur fonction commune : observer la performance de l’exploitation avant plusieurs éléments financiers et comptables.
Les deux indicateurs ne reposent toutefois pas nécessairement sur la même construction. L’EBE appartient aux soldes intermédiaires de gestion français, tandis que l’EBITDA publié dépend de la définition retenue. Certains produits, charges et retraitements peuvent donc créer un écart. Pour comparer deux chiffres, il faut vérifier leur composition, et pas seulement leur intitulé.
La marge d’EBITDA apporte un autre éclairage : EBITDA divisé par chiffre d’affaires, multiplié par 100. Elle rapporte le résultat à la taille de l’activité. Son évolution est utile à suivre, mais doit être interprétée à secteur, périmètre et méthode de calcul comparables.
Avant de conclure, rapprocher l’EBITDA du résultat et de la trésorerie
Un bon EBITDA peut coexister avec une trésorerie sous tension. Une vente comptabilisée n’est pas forcément encaissée immédiatement ; des stocks peuvent immobiliser des fonds ; un investissement peut exiger un paiement important. Ces mouvements ne sont pas tous visibles dans l’indicateur.
Adoptez une lecture de vigie : surveillez surtout les écarts entre les indicateurs. Si l’EBITDA progresse alors que les flux de trésorerie d’exploitation reculent, cherchez ce qui retient l’argent en chemin, par exemple des créances clients ou des stocks en hausse. Ce décalage n’est pas une preuve d’anomalie, mais un signal à examiner avant de conclure à une amélioration financière.
Les vérifications qui donnent du sens au chiffre
Pour apprécier la performance réelle, l’EBITDA gagne à être rapproché d’autres informations. Chacune répond à une question différente ; aucune ne remplace toutes les autres.
- Le résultat opérationnel permet notamment de réintroduire le poids des amortissements et des autres postes écartés.
- Le résultat net intègre les éléments financiers et fiscaux qui contribuent au bénéfice ou à la perte finale.
- Les flux de trésorerie d’exploitation éclairent la conversion de l’activité en encaissements et décaissements.
- Les investissements et l’endettement renseignent sur les besoins de financement et les engagements à honorer.
Enfin, un EBITDA ajusté demande une lecture supplémentaire : quels coûts ont été exclus, pourquoi, et reviennent-ils régulièrement ? Un retraitement présenté comme exceptionnel ne doit pas être accepté sans examen. Le bon réflexe reste de conserver la même définition d’une période à l’autre et de consulter le rapprochement avec les comptes : l’EBITDA est un outil de lecture de la performance, pas un verdict sur la santé financière.