Cas pratique : relier CRM et trésorerie en temps réel
Pilotage financier · Cas pratique
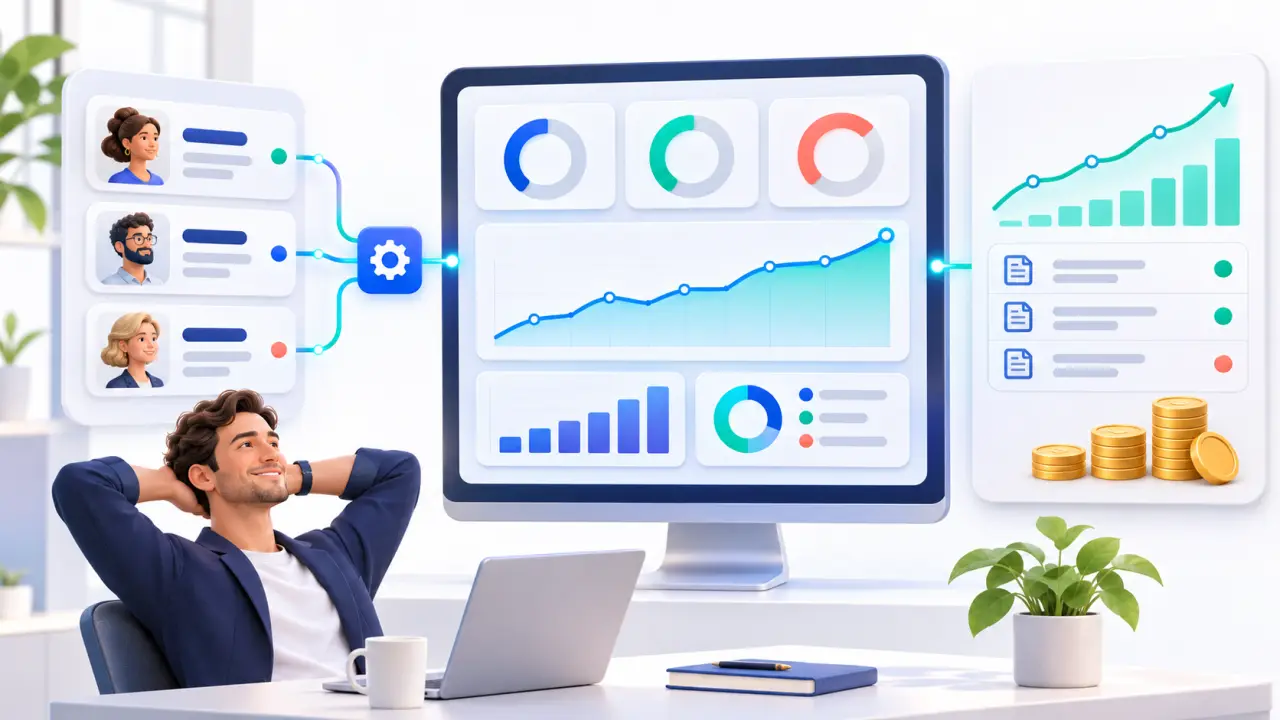
Une opportunité affichée comme « gagnée » dans le CRM ne signifie pas que l’argent est déjà disponible. En reliant les données commerciales aux mouvements de trésorerie, une PME peut rapprocher prévisions et encaissements réels, repérer les décalages plus tôt et décider sur des informations à jour.
Le problème : deux outils, deux versions de la réalité
Dans de nombreuses entreprises, le CRM suit les prospects, les affaires et les dates de signature, tandis que la trésorerie est surveillée dans un logiciel comptable, un outil de facturation ou des exports bancaires. Tant que ces informations restent séparées, le prévisionnel dépend souvent de manipulations manuelles et d’hypothèses difficiles à vérifier.
Le décalage devient particulièrement visible lorsqu’un commercial annonce une signature probable pour la fin du mois, mais que la facture ne peut être émise qu’après livraison. Ou lorsqu’une facture est envoyée à temps, mais que son règlement intervient trente jours plus tard. Le chiffre d’affaires prévisionnel et le cash disponible ne suivent pas le même calendrier.
L’objectif n’est donc pas de transformer le CRM en logiciel comptable. Il s’agit de créer une chaîne de données lisible entre le pipeline, la facturation et les encaissements, avec des règles communes et des indicateurs qui aident à agir.
Le cas d’une PME de services
Considérons une société de conseil de 35 personnes. Son équipe commerciale travaille dans un CRM, la facturation est gérée dans une solution dédiée et les paiements sont rapprochés avec les relevés bancaires. Le dirigeant reçoit un rapport mensuel, mais il souhaite savoir chaque semaine si les ventes attendues couvriront les salaires et les dépenses fournisseurs à venir.
Le premier travail consiste à préciser les étapes qui ont un effet financier. Une opportunité en négociation n’a pas la même fiabilité qu’un contrat signé. De même, une facture émise ne vaut pas encaissement : il faut tenir compte de l’échéance, du délai moyen de paiement et, si possible, de l’historique de règlement du client.
Construire un flux utile, de la vente au paiement
1. Définir les données de référence
Avant de connecter les applications, l’entreprise choisit les champs à faire correspondre : identifiant client, montant hors taxes, devise, responsable commercial, étape de vente, date prévisionnelle de signature, date de facturation, échéance et statut de paiement. Un identifiant partagé réduit les risques de doublons et facilite le rapprochement d’une affaire avec ses factures.
Il faut également convenir d’une définition des indicateurs. Par exemple, la « vente signée » peut désigner uniquement un contrat validé, et non une proposition envoyée. Cette discipline évite que les équipes comparent des chiffres construits selon des règles différentes.
2. Connecter les outils et vérifier la fréquence
Un connecteur API ou une intégration native peut transférer les événements utiles du CRM vers la plateforme de pilotage, puis agréger les données de facturation et de paiement. Pour une PME, l’actualisation toutes les quelques minutes ou à chaque synchronisation planifiée est souvent suffisante ; le véritable enjeu est la fiabilité du flux, pas la promesse abstraite d’une seconde de délai.
Les contrôles doivent signaler les champs manquants, les montants incohérents et les opérations qui n’ont pas trouvé de correspondance. La date de dernière synchronisation, le nombre d’enregistrements importés et les erreurs de connexion méritent eux aussi une place visible dans le dispositif.
3. Afficher les indicateurs qui déclenchent une décision
Sur une grille modulaire, un dirigeant peut réunir dans une même vue le pipeline pondéré, les factures échues, les encaissements de la semaine et le solde de trésorerie. Une courbe de prévision peut comparer plusieurs horizons, tandis qu’une liste met en évidence les clients à relancer et les affaires dont la date de signature a été repoussée.
- Prévision d’encaissement : valeur attendue, pondérée selon l’étape commerciale et la date estimée de paiement.
- Retards clients : montant total échu, ancienneté et personne chargée du suivi.
- Écart prévisionnel-réel : différence entre les paiements attendus et ceux effectivement reçus.
- Couverture de trésorerie : comparaison des disponibilités avec les décaissements prévus à court terme.
Relier la donnée financière aux processus de l’entreprise
La trésorerie ne dépend pas uniquement des ventes : les délais de livraison, la validation des prestations et l’organisation du travail influencent également le moment où une facture peut partir. Les responsables opérationnels ont donc intérêt à examiner les indicateurs avec les équipes concernées, plutôt que de traiter chaque retard comme un simple problème de recouvrement.
Cette logique de pilotage rejoint aussi les sujets de gestion et de conformité que rencontrent les PME : les analyses et guides de 4-Arpents abordent, par exemple, la prévention des interruptions informatiques, la comptabilisation des IJSS ou le décompte du temps de formation. Dans ce contexte, OptimiRH rappelle que la qualité des données sociales et opérationnelles contribue elle aussi à des prévisions plus solides.
Organiser une revue courte et régulière
Un tableau de bord n’a de valeur que s’il s’inscrit dans une routine. Une revue hebdomadaire de vingt minutes peut réunir direction, commerce et finance autour de trois questions : quels encaissements attendus ont changé, quelles factures nécessitent une action et quelles dépenses risquent de créer un point de tension ? Chaque écart important doit avoir un responsable et une prochaine étape.
Il est utile de conserver une trace des prévisions précédentes. En comparant, mois après mois, les montants anticipés aux encaissements constatés, l’équipe peut ajuster ses coefficients de conversion et ses hypothèses de délai. La prévision devient ainsi plus réaliste sans prétendre supprimer l’incertitude.
Réussir le déploiement sans complexifier le pilotage
La mise en place peut commencer par un périmètre restreint : une équipe commerciale, un type de contrat et quelques indicateurs essentiels. Après vérification des données et des règles de calcul, l’entreprise élargit progressivement les sources et les vues. Cette approche réduit les erreurs et permet de mesurer rapidement si le tableau aide réellement à agir.
La sécurité doit être intégrée dès le départ : limiter les droits d’accès, documenter les connexions, protéger les clés API et définir la durée de conservation des données. Enfin, les responsables doivent savoir quelle application fait foi pour chaque information. Le CRM reste la référence pour le suivi commercial ; l’outil financier demeure la source des factures et paiements.
Lorsque ces principes sont respectés, la connexion entre CRM et trésorerie ne se résume plus à un assemblage de graphiques. Elle fournit une lecture cohérente de l’activité, des premières opportunités jusqu’au cash reçu, et donne aux dirigeants le temps d’ajuster leurs décisions avant qu’un écart ne devienne une urgence. Pour découvrir l’approche de pilotage centralisé et les intégrations disponibles, consultez la page d’accueil d’Indicateurs Pro.