EBIT moyen dans l’industrie : une marge élevée peut masquer une comparaison trompeuse
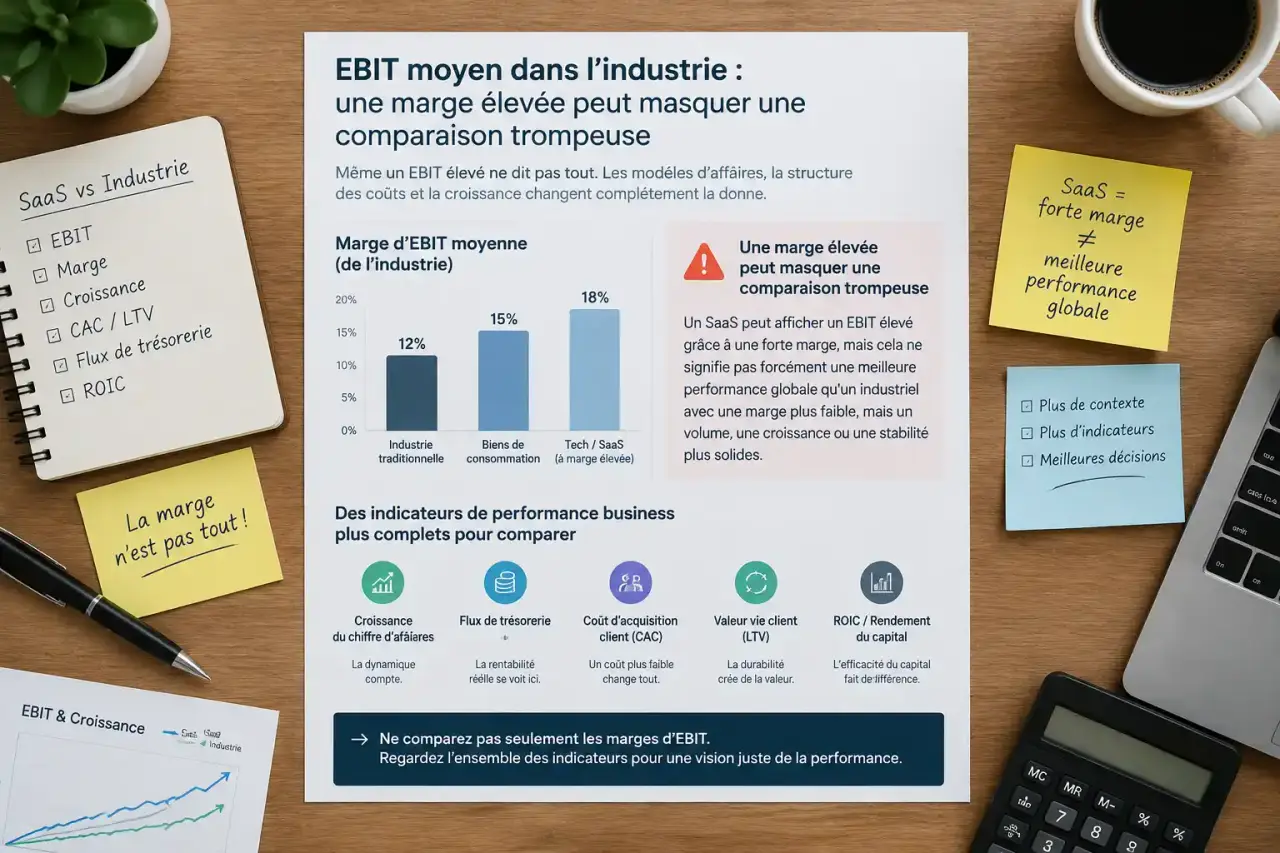
Il n’existe pas de marge d’EBIT moyenne valable pour toute l’industrie. Un fabricant de composants, un groupe chimique et un sous-traitant automobile n’ont ni les mêmes coûts ni les mêmes investissements. Pour situer votre entreprise, comparez sa marge d’EBIT à celle d’acteurs du même sous-secteur, sur une période et un périmètre comptable comparables, plutôt que de retenir un seuil universel.
Quel repère retenir pour l’EBIT moyen dans l’industrie ?
L’EBIT mesure un résultat en euros. La marge d’EBIT exprime ce résultat en pourcentage du chiffre d’affaires : c’est généralement elle que l’on cherche lorsqu’on parle d’« EBIT moyen dans l’industrie ». Elle permet de comparer des entreprises de tailles différentes, sans neutraliser pour autant les différences de modèle économique.
Aucun taux moyen industriel précisément documenté ne peut être avancé ici. Les niveaux parfois cités pour certains fabricants, pouvant atteindre 30 à 40 %, ne constituent pas une moyenne représentative de l’industrie. Ils ne doivent donc pas devenir un objectif par défaut pour une usine ou une PME industrielle.
Un exemple chiffré pour distinguer montant et rentabilité
IONOS présente deux entreprises dont les résultats illustrent cette distinction. La première dégage moins d’EBIT en euros, mais conserve une part plus importante de chaque euro de ventes sous forme de résultat avant intérêts et impôts.
| Indicateur | Entreprise A | Entreprise B |
|---|---|---|
| Chiffre d’affaires | 1,5 million d’euros | 4 millions d’euros |
| EBIT | 240 000 € | 360 000 € |
| Marge d’EBIT | 16 % | 9 % |
Ces chiffres sont des exemples de calcul, pas des références sectorielles. Une marge de 9 % peut être satisfaisante dans un environnement donné et insuffisante dans un autre. Pour juger sa qualité, il faut connaître les marges des entreprises comparables, les risques supportés et les capitaux mobilisés.
Calculer une marge comparable à partir des comptes
EBIT signifie Earnings Before Interest and Taxes, soit le résultat avant intérêts et impôts sur les bénéfices. Il est souvent assimilé au résultat d’exploitation, ou REX, en comptabilité française. Cette équivalence doit toutefois être vérifiée : les publications financières peuvent retenir des périmètres et des retraitements différents.
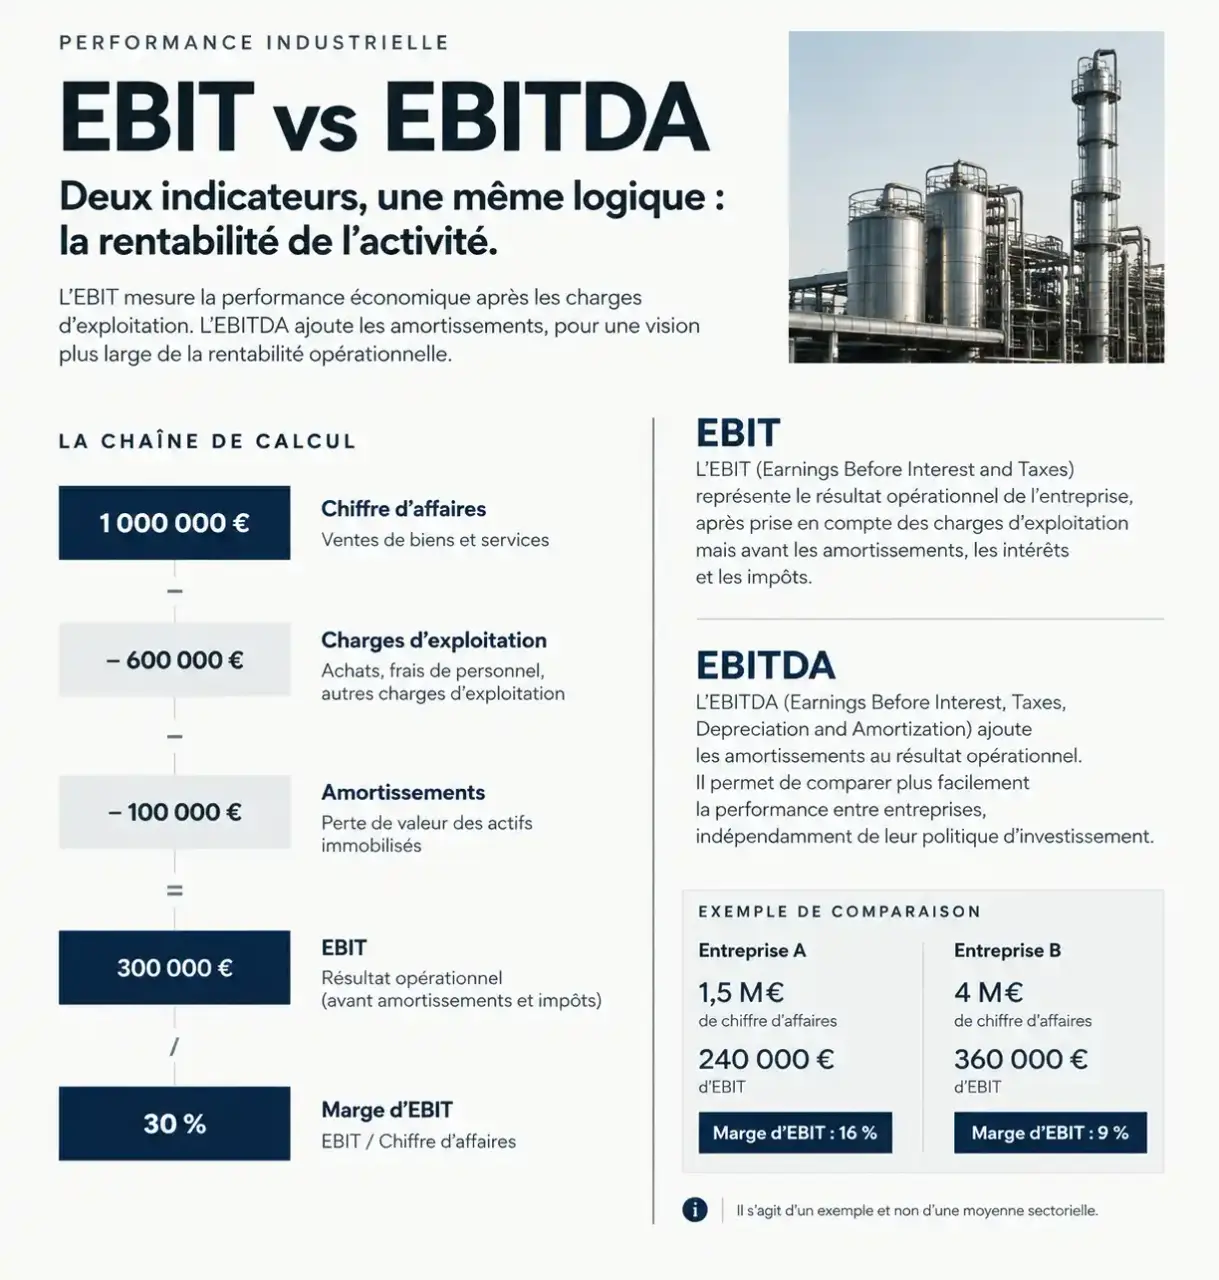
L’EBIT ne se lit pas directement au bilan. Il se recherche dans le compte de résultat, les soldes intermédiaires de gestion ou les tableaux de rapprochement des indicateurs financiers.
La méthode directe et la formule de marge
EBIT opérationnel = produits d’exploitation − charges d’exploitation. Les produits comprennent notamment le chiffre d’affaires et, selon l’activité, les autres produits d’exploitation. Les charges incluent les achats consommés, les charges externes, le personnel, les impôts et taxes d’exploitation ainsi que les amortissements et dépréciations.
Marge d’EBIT = EBIT ÷ chiffre d’affaires × 100. Attention à la distinction fiscale : les impôts et taxes liés à l’exploitation restent dans les charges opérationnelles ; c’est l’impôt sur les bénéfices qui est exclu de l’EBIT.
L’exemple de L’Expert-Comptable permet de suivre le calcul : 100 000 € de chiffre d’affaires et 5 000 € de subvention d’exploitation, moins 20 000 € d’achats, 15 000 € de charges externes, 1 000 € d’impôts et taxes, 30 000 € de salaires, 14 500 € de charges sociales et 1 000 € d’amortissements, donnent 23 500 € d’EBIT. La marge correspondante est de 23,5 %.
Le rapprochement avec le résultat net
La méthode indirecte remonte du résultat net vers l’EBIT en réintégrant l’impôt sur les bénéfices et en neutralisant le résultat financier. D’autres ajustements peuvent être nécessaires selon le traitement des éléments non opérationnels. Dans le même exemple, 18 275 € de résultat net, augmentés de 2 000 € de charges financières et de 3 225 € d’impôt sur les sociétés, donnent 23 500 €. Cette formule simplifiée suppose l’absence d’autres éléments à retraiter.
Construire un benchmark qui ne mélange pas les modèles industriels
Un benchmark pertinent commence par la sélection des entreprises, pas par le calcul d’une moyenne. Comparez des activités proches : la fabrication en grande série, la production sur mesure et la commercialisation de produits propriétaires n’offrent pas les mêmes possibilités de prix ni les mêmes contraintes de production.
Le document officiel de la Cour des comptes sur la gestion locale — Consultez l’analyse de référence de la Cour des comptes consacrée à la gestion et aux finances publiques locales.
- Sous-secteur et chaîne de valeur : fabricant intégré, assembleur ou sous-traitant.
- Taille et implantation : volumes, pouvoir d’achat et exposition géographique.
- Période : exercices comparables et même phase du cycle économique.
- Périmètre comptable : comptes sociaux ou consolidés, EBIT publié ou ajusté.
- Outil industriel : équipements détenus ou loués, âge des machines et intensité capitalistique.
Pour réunir les chiffres, consultez les rapports annuels de concurrents comparables, les publications professionnelles ou une base financière permettant de filtrer les entreprises. Vérifiez systématiquement la définition de l’indicateur : une marge d’EBE ne remplace pas une marge d’EBIT.
Évitez également la bulle de comparaison : ne retenir que les concurrents cotés les plus visibles peut faire disparaître les petites usines, les entreprises déficitaires ou les acteurs locaux de votre champ de vision. Notez aussi les entreprises exclues et le motif de leur exclusion. Cette traçabilité évite de transformer un échantillon de champions en prétendue norme sectorielle.
Enfin, distinguez les méthodes statistiques. La moyenne simple accorde le même poids à chaque entreprise ; le ratio somme des EBIT ÷ somme des chiffres d’affaires donne davantage de poids aux grands acteurs. La médiane et les quartiles permettent de voir si la performance typique et la dispersion racontent une autre histoire.
Lire ensemble EBIT, EBITDA, EBE et résultat d’exploitation
Dans l’industrie, les amortissements sont essentiels : ils traduisent la répartition comptable du coût des équipements sur leur durée d’utilisation. L’EBIT en tient compte, contrairement à l’EBITDA. Une bonne marge avant amortissements peut donc coexister avec une rentabilité opérationnelle beaucoup plus faible après leur prise en compte.
| Indicateur | Lecture utile | Point de vigilance |
|---|---|---|
| EBIT | Résultat avant intérêts et impôts sur les bénéfices, après amortissements et dépréciations | Vérifier le périmètre retenu |
| Résultat d’exploitation | Solde opérationnel des comptes français | Souvent proche de l’EBIT, sans équivalence automatique |
| EBITDA | Résultat avant intérêts, impôts, amortissements et dépréciations | Ne mesure pas la trésorerie disponible |
| EBE | Excédent brut d’exploitation des soldes intermédiaires de gestion | Construction différente de celle de l’EBITDA |
Dans l’exemple de L’Expert-Comptable, l’EBITDA atteint 24 500 €, contre 23 500 € d’EBIT : l’écart correspond aux 1 000 € d’amortissements. Pour comparer des usines, examinez aussi leurs politiques d’amortissement et leurs investissements récents.
Transformer l’écart de marge en diagnostic opérationnel
Un EBIT positif indique un excédent au périmètre retenu, mais ne garantit ni un résultat net positif ni une trésorerie suffisante. Les intérêts, les remboursements d’emprunts, les investissements et le besoin en fonds de roulement peuvent absorber les ressources générées.
Un EBIT négatif appelle une analyse des causes : volumes insuffisants pour couvrir les coûts fixes, hausse de l’énergie ou des matières premières, rebuts, prix de vente mal ajustés ou démarrage d’une nouvelle ligne. Le levier opérationnel explique pourquoi une baisse des volumes peut dégrader fortement la marge lorsque les charges fixes restent élevées.
Pour agir, rapprochez l’écart sectoriel de l’évolution interne sur plusieurs exercices, puis décomposez les effets prix, volumes, consommations et productivité. Complétez avec la dette, les flux de trésorerie et la rentabilité des capitaux employés. Une bonne marge d’EBIT est une performance comparable, durable et suffisante au regard des moyens engagés, pas simplement un pourcentage supérieur à une moyenne.