KPI Experts : distinguer la société, comparer les rapports et choisir ses indicateurs
Vous cherchez la société KPI Experts ou des indicateurs pour piloter votre entreprise ? La même recherche recouvre ces deux besoins. Dans le premier cas, il faut vérifier une identité juridique et consulter des rapports financiers. Dans le second, l’enjeu consiste à sélectionner des mesures utiles pour décider, sans transformer son tableau de bord en catalogue de chiffres.
Identifier KPI Experts avant d’analyser l’entreprise
Une fiche consacrée à KPI Experts figure sur Charika.ma sous l’identifiant 866707. Ce numéro correspond à la référence de la fiche sur la plateforme : il ne doit pas être confondu avec un identifiant légal de l’entreprise. La dénomination seule ne permet pas non plus de déduire son activité, son adresse ou ses spécialités.
Avant une commande ou une décision commerciale, rapprochez la fiche de votre interlocuteur réel : raison sociale complète, identifiants légaux, siège et représentants légaux. Cette vérification évite d’analyser un homonyme ou une structure différente de celle qui établit le devis.
Les rubriques proposées autour des rapports concernent notamment la fiche synthétique, l’effectif estimé, les bilans, l’évolution du chiffre d’affaires, les ratios et l’historique de société. Selon la formule, elles peuvent être complétées par un score de défaillance, un diagnostic financier ou des informations de solvabilité. Leur présence effective et leur date d’actualisation doivent être contrôlées avant achat.
Un effectif estimé n’est pas un effectif certifié. De même, un score de défaillance traduit une appréciation du risque selon une méthode donnée, pas une certitude sur l’avenir. Pour interpréter une performance ou des parts de marché, vérifiez aussi la période étudiée et le périmètre de comparaison.
Comparer les quatre rapports sans acheter des données inutiles
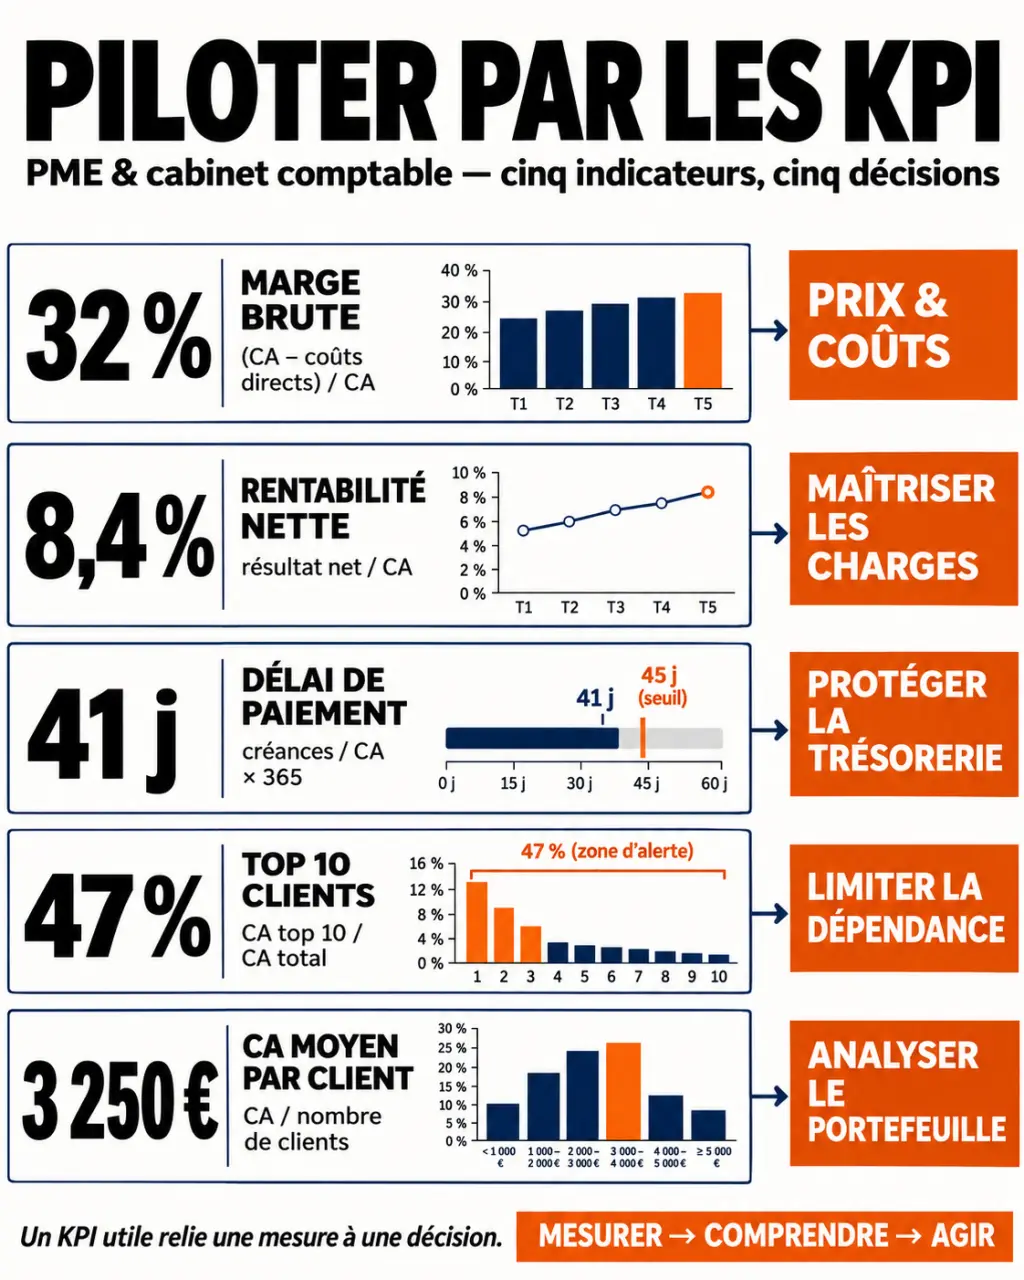
Les rapports Express, Gold, Platinium et Ultimate proposent différents niveaux d’information. Le choix dépend de la décision à prendre : vérifier rapidement une entreprise, examiner son évolution ou évaluer une exposition commerciale. Les tarifs ci-dessous sont ceux affichés dans les offres relevées ; confirmez-les au moment de commander.
| Rapport | Prix TTC relevé | Bilans disponibles | Point à examiner avant achat |
|---|---|---|---|
| Express | 119 DH | 1 dernier bilan | Contenu de la synthèse et exercice couvert |
| Gold | À vérifier | 3 derniers bilans | Détail des données financières et historiques incluses |
| Platinium | 599 DH | 3 derniers bilans | Périmètre des ratios et du diagnostic financier |
| Ultimate | À vérifier | 3 derniers bilans | Comportement de paiement, score de solvabilité et limite de crédit |
Pour une première vérification, Express peut suffire si le dernier bilan répond à votre question. Pour observer une trajectoire, trois exercices permettent de mieux distinguer une variation ponctuelle d’une tendance. Les formules avancées sont à examiner lorsque la décision exige une lecture des ratios, du seuil de rentabilité ou du risque de paiement.
Avant de payer, consultez l’exemple de rapport lorsqu’il est proposé. Contrôlez les exercices réellement accessibles, la méthode des scores, le format et le délai de livraison. Une limite de crédit constitue une indication d’exposition recommandée : elle ne remplace ni vos conditions contractuelles ni votre propre analyse du client.
Choisir des KPI qui répondent à une décision précise
Un KPI, pour Key Performance Indicator, est un indicateur clé de performance relié à un objectif. Le chiffre d’affaires mesure l’activité, mais il ne dit pas, seul, si l’entreprise gagne de l’argent ou encaisse assez vite. Un indicateur devient utile lorsqu’un résultat déclenche une décision identifiable.
Appliquez la méthode SMART : un objectif doit être spécifique, mesurable, atteignable, réaliste et temporel. « Améliorer les encaissements » reste imprécis. Fixer un délai de paiement cible, une échéance et un responsable du recouvrement rend le suivi opérationnel.
| Domaine | KPI et calcul | Décision associée |
|---|---|---|
| Financier | Taux de marge brute = (CA − coûts directs retenus) / CA × 100 | Revoir les prix ou les coûts de production |
| Rentabilité | Taux de rentabilité nette = résultat net / CA × 100 | Examiner les charges et l’organisation |
| Clients | Taux d’attrition = clients perdus / clients présents au début de période × 100 | Analyser les départs et renforcer la fidélisation |
| Opérations | Taux de livraison à l’heure = livraisons ponctuelles / livraisons totales × 100 | Corriger la planification ou les capacités |
| Marketing | Taux de conversion = conversions / population suivie × 100 | Ajuster une campagne ou un parcours commercial |
Définissez précisément chaque dénominateur : visiteurs, prospects ou demandes qualifiées ne mesurent pas la même conversion. Pour la marge, documentez les coûts directs retenus. Comparez ensuite des périodes et des périmètres homogènes, notamment pour le chiffre d’affaires en N et N-1.
Adapter les indicateurs aux réalités d’un cabinet comptable
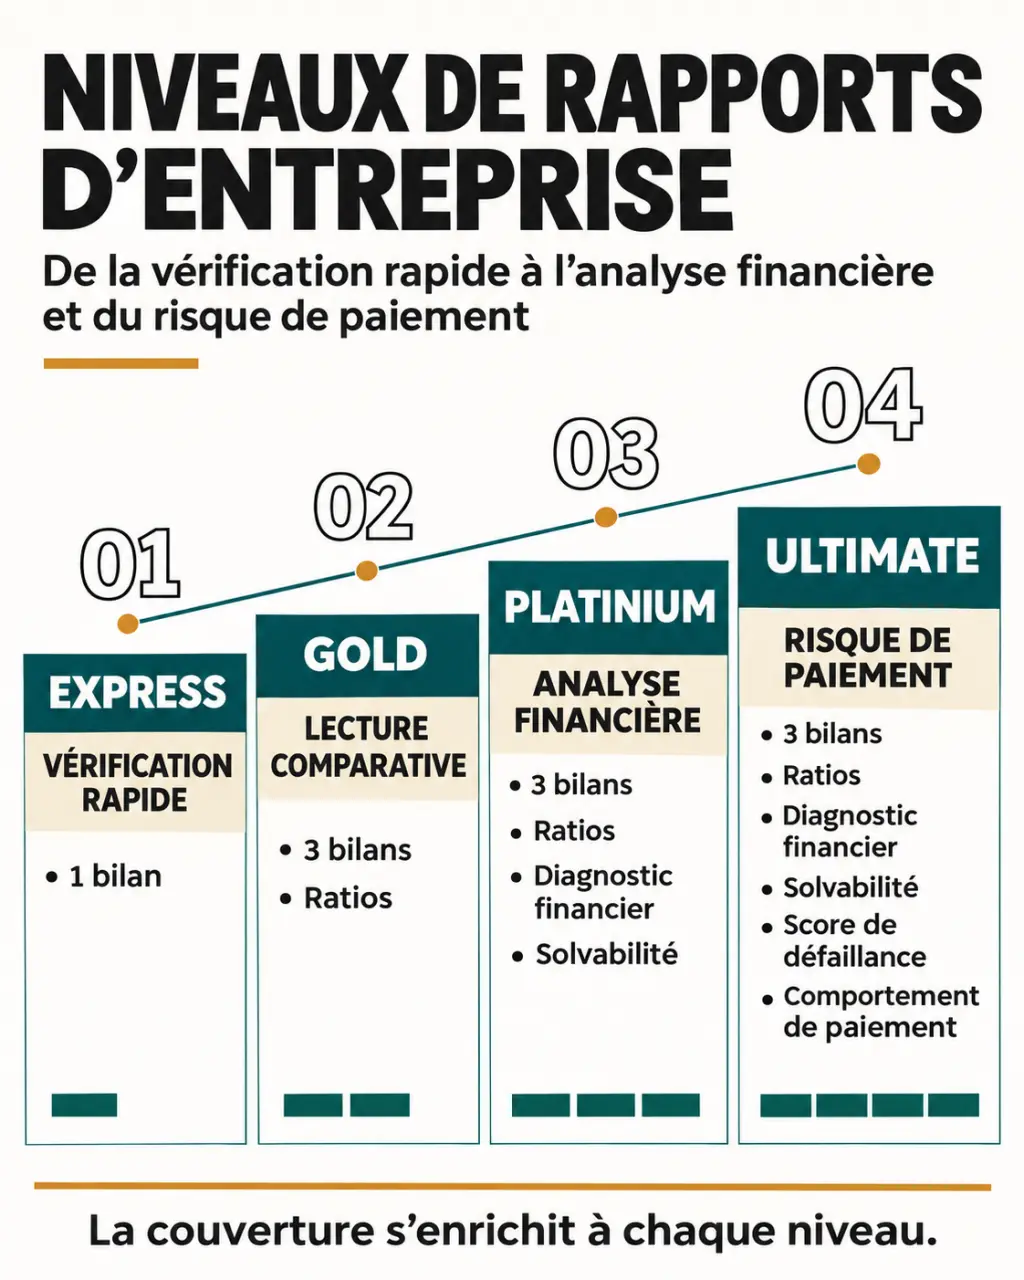
Dans un cabinet d’expertise comptable, le chiffre d’affaires doit être rapproché du temps consacré aux dossiers, du portefeuille et du recouvrement. Le CA moyen par client se calcule en divisant le chiffre d’affaires par le nombre de clients du même périmètre. Les repères de plus de 4 000 à 6 000 € ou de moins de 2 000 € doivent être interprétés selon les missions incluses, jamais comme des normes universelles.
Pour la rentabilité, une marge brute d’au moins 60 % constitue un repère favorable, tandis qu’un niveau inférieur à 50 % appelle une analyse. Une rentabilité nette de 15 à 25 % est un autre repère, variable selon la taille et la structure ; sous 10 %, examinez la tarification, les coûts et l’organisation.
- Recouvrement : délai moyen estimé = encours client / CA annuel × 365, avec une base fiscale cohérente entre créances et ventes. Un délai inférieur ou égal à 30 jours est un repère favorable ; au-delà de 45 jours, surveillez la trésorerie.
- Concentration : CA des 10 premiers clients / CA total × 100. Une part de 20 à 30 % est un repère d’équilibre ; au-delà de 40 %, la dépendance devient forte.
- Missions exceptionnelles : leur part dans le CA peut révéler une diversification. Un niveau de 15 à 20 % ou plus est un signal favorable à confronter aux marges ; moins de 10 % peut suggérer un potentiel inexploité.
Segmentez également les revenus récurrents et non récurrents. Lorsque les dossiers SCI/LMNP représentent plus de 20 à 25 % du chiffre d’affaires, comparez le panier moyen et la rentabilité avec et sans ces dossiers : une moyenne globale peut masquer des économies de mission très différentes.
Transformer le tableau de bord en actions correctives
Un tableur peut suffire pour démarrer. Les outils de Business Intelligence facilitent ensuite la collecte, l’analyse et la visualisation des données. Dans les deux cas, chaque KPI doit avoir une définition, une provenance, une fréquence de mise à jour, un responsable et une action prévue en cas d’écart.
Méfiez-vous de la spirale du chiffre d’affaires : accepter davantage de dossiers mal tarifés augmente l’activité, surcharge les équipes, retarde la facturation puis les encaissements. Pour repérer cet engrenage, observez ensemble les heures consommées par dossier, la marge et le délai de paiement. Une hausse des ventes accompagnée d’une dégradation de ces mesures invite à revoir les conditions de production avant de prospecter davantage.
À chaque revue, examinez la tendance, recherchez la cause de l’écart puis attribuez une action datée : relancer un encours, revaloriser une mission ou rééquilibrer le portefeuille. Le bon tableau de bord ne se juge pas au nombre de graphiques, mais à la clarté des décisions qu’il permet de prendre.